Nutzungsdauer-Gutachten.
Steuern sparen.
Cashflow erhöhen.
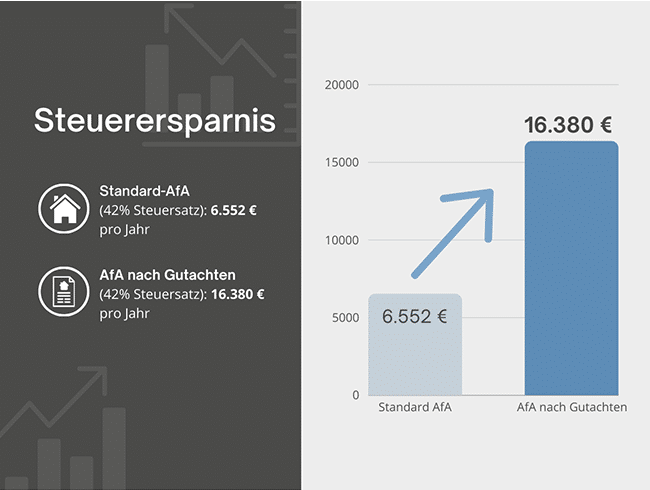
Erhöhen Sie Ihre Abschreibung und senken Sie Ihre Steuerlast. Wir begleiten Sie durch den gesamten Prozess – schnell, professionell und zuverlässig.
Professionelle Gutachten.
Maximale Sicherheit.
Mit einem Nutzungsdauer-Gutachten von Sprengnetter können Sie die tatsächliche Restnutzungsdauer Ihrer vermieteten Immobilie nachweisen und Ihre Steuerlast senken, den Cashflow erhöhen und somit mehr Rendite erzielen. Sprengnetter übernimmt den gesamten Prozess – von der Prüfung Ihrer Unterlagen bis zur Erstellung des Gutachtens durch zertifizierte Sachverständige.
Ihre Vorteile mit Sprengnetter
99%
Anerkennungsquote unserer NDG bei initialer Einreichung. Noch keines wurde final abgelehnt.
0%
Risiko – Gutachten akzeptiert oder Geld zurück
25,4 Jahre
durchschnittliche tatsächliche Restnutzungsdauer: Verdoppelte Abschreibung
100.000+
Gutachten erfolgreich seit 2021 erstellt
Prüfen Sie schnell und unverbindlich, ob sich ein Gutachten für Sie lohnt.
Steuerersparnis-Rechner:
Berechnen Sie Ihre mögliche jährliche Steuerersparnis.
Mit einem Nutzungsdauer-Gutachten von Sprengnetter können Sie die tatsächliche Restnutzungsdauer Ihrer vermieteten Immobilie nachweisen. So können Sie Ihre Steuerlast senken, Ihren Cashflow erhöhen und dadurch eine höhere Rendite erzielen.
Sprengnetter begleitet Sie dabei durch den gesamten Prozess – von der Prüfung Ihrer Unterlagen bis zur Erstellung des Gutachtens durch zertifizierte Sachverständige.
Weiterleitung wird vorbereitet

Weiterleitung zum Gutachtenportal...
Sie werden jetzt zum Gutachtenportal von Sprengnetter weitergeleitet.
Dort können Sie die erforderlichen Angaben zu Ihrer Immobilie ergänzen, Dokumente hochladen und Ihr Nutzungsdauergutachten beauftragen.
Nutzungsdauer-Gutachten und Kaufpreisaufteilung: So funktioniert's
Gemeinsam mit Mr. Steuer erklären wir verständlich die Kaufpreisaufteilung und das Nutzungsdauer-Gutachten.
Anhand konkreter Praxisbeispiele zeigen wir, wann sich ein Gutachten lohnt, welche Anforderungen Finanzämter stellen und worauf Sie bei der Auswahl eines qualifizierten Anbieters achten sollten.
So einfach erhalten Sie Ihr Nutzungsdauer-Gutachten
1. Gutachten
bestellen
Bestellen Sie Ihr Nutzungsdauer-Gutachten bequem über das Formular auf dieser Seite. Nach Ihrer Bestellung werden Sie direkt in unser Gutachtenportal weitergeleitet.
2. Objektdaten erfassen
Registrieren Sie sich einmalig für Ihren persönlichen Zugang zum Gutachtenportal und erfassen Sie alle erforderlichen Angaben zu Ihrem Objekt. Mit dem Abschluss der Datenerfassung wird Ihr Auftrag verbindlich zur Bearbeitung übergeben.
3. Besichtigungs-Termin vereinbaren
Sobald Ihre Daten vollständig vorliegen, meldet sich unser Service-Team in der Regel innerhalb von zwei Arbeitstagen, um einen Termin für die Objektbesichtigung mit Ihnen abzustimmen.
4. Erstellung des Gutachtens
Nach der Objektbesichtigung erstellen unsere zertifizierten Sachverständigen Ihr Nutzungsdauer-Gutachten. Die Fertigstellung erfolgt in der Regel innerhalb von 10 Werktagen.
5. Gutachten herunterladen
Sobald Ihr Gutachten fertiggestellt ist, erhalten Sie automatisch eine E-Mail-Benachrichtigung. Anschließend können Sie Ihr Gutachten bequem in unserem Portal herunterladen.
Haben Sie noch Fragen?
Sie möchten wissen, ob sich ein Nutzungsdauer-Gutachten für Ihre Immobilie lohnt, haben Fragen zum Ablauf oder wünschen eine persönliche Beratung?
Auch für größere Auftragsvolumen oder eine mögliche Partnerschaft stehen wir Ihnen gerne zur Verfügung. Unser Team freut sich auf Ihre Anfrage.

Ricardo Fröhlich dos Santos
Unser Experte für Nutzungsdauer-Gutachten
Kundenstimmen


Diese Partner vertrauen uns bereits





Was kostet ein Nutzungsdauer-Gutachten?
Der Preis richtet sich nach Art und Größe deiner Immobilie. Die Objektbesichtigung durch einen zertifizierten Sachverständigen ist bereits enthalten.
- Inklusive Objektbesichtigung
- Durch zertifizierte Sachverständige
- Alle Preise inklusive Mehrwertsteuer
| Objektart | Preis inkl. MwSt. und Objektbesichtigung durch einen zertifizierten Sachverständigen |
|---|---|
| Eigentumswohnung | 1.349 € |
| Ein-/Zweifamilienhaus | 1.349 € |
| Mehrfamilienhaus bis 1.000 m² | 1.599 € |
| Wohn- und Geschäftshaus | 1.949 € |
| Gewerbe bis 500 m² | 1.999 € |
| Gewerbe 500 m² – 1.000 m² | 2.499 € |
| Gewerbe 1.000 m² – 2.500 m² | 3.499 € |
| Mehrfamilienhaus / Wohn- und Geschäftshaus ab 1.000 m² | Jetzt anfragen |
| Ab 5 Aufträgen | Attraktiver Mengenrabatt – jetzt anfragen |
| Mehrere Einheiten in einem Objekt | Attraktiver Mengenrabatt – jetzt anfragen |
| Partner werden? | Ab 5 Gutachten 1.000 € Vermittlungsprovision sichern – jetzt anfragen |
Jetzt Steuerpotenzial nutzen:
Beauftragen Sie Ihr Nutzungsdauer-Gutachten.

Um die entsprechende Qualität und Seriosität zu gewährleisten, bieten wir unsere Gutachten ausschließlich mit Ortsbesichtigung an. Die meisten Finanzämter lehnen Gutachten ohne Ortsbesichtigung durch einen zertifizierten Sachverständigen ab.
-
100% Risikofrei -
Mit der Geld-Zurück-Garantie* -
Zertifizierte Sachverständige
von Sprengnetter -
Steuerersparnis durch
höhere Abschreibung
*Bedingungen für die Inanspruchnahme der Garantie finden Sie in den FAQs
**Voraussetzung ist, dass alle Informationen zum Objekt sowie das vollständige Bildmaterial vorliegt. Ab diesem Zeitpunkt benötigen wir in der Regel 14 Tage für die Erstellung Ihres Gutachtens.
FAQ
Was beschreibt die Nutzungsdauer bei Immobilien?
Die steuerliche Nutzungsdauer eines Gebäudes beschreibt den Zeitraum, über den die Immobilie voraussichtlich entsprechend ihrem vorgesehenen Zweck genutzt werden kann. Maßgeblich ist dabei der Zeitpunkt der Fertigstellung beziehungsweise des Erwerbs. Eine Begrenzung der verbleibenden Nutzungsdauer kann sich aus wirtschaftlichen, technischen oder rechtlichen Gründen ergeben. Wie lange ein Gebäude noch nutzbar ist, hängt unter anderem vom Baujahr oder dem Zeitpunkt einer Kernsanierung, vom baulichen Standard sowie von vorgenommenen Modernisierungen und versäumten Instandhaltungsmaßnahmen ab.
Wie berechnet man die Nutzungsdauer?
Die Nutzungsdauer ergibt sich grundsätzlich aus der Differenz zwischen der für die jeweilige Objektart angesetzten Gesamtnutzungsdauer und dem Alter des Gebäudes. Dabei wird zwischen einer technischen, wirtschaftlichen und rechtlichen Nutzungsdauer differenziert. Faktoren wie eine umfassende Kernsanierung, bereits umgesetzte Modernisierungsmaßnahmen oder vernachlässigte Instandhaltungen können jedoch dazu führen, dass die Nutzungsdauer entsprechend angepasst werden muss.
Was kostet ein Nutzungsdauer-Gutachten?
Für ein Nutzungsdauer-Gutachten inklusive Ortsbesichtigung gelten folgende Preise:
- Eigentumswohnung: 1.349,00 € inkl. MwSt.
- Ein- oder Zweifamilienhaus: 1.349,00 € inkl. MwSt.
- Mehrfamilienhaus bis 1.000 m²: 1.599,00 € inkl. MwSt.
- Wohn- und Geschäftshaus mit einem gewerblichen Anteil von bis zu 70 %: 1.949,00 € inkl. MwSt.
Bei Mehrfamilienhäusern mit einer Fläche von mehr als 1.000 m² wird der Preis individuell berechnet. Für ein persönliches Angebot kannst du dich per E-Mail an unseren Kundenservice unter nutzungsdauer@sprengnetter.de wenden.
Kann ich die Kosten für das Nutzungsdauer-Gutachten von der Steuer absetzen?
Ja, die Aufwendungen für ein Gutachten, mit dem eine verkürzte tatsächliche Nutzungsdauer gemäß § 7 Abs. 4 EStG nachgewiesen wird, können steuerlich als Werbungskosten berücksichtigt werden.
Mit welcher Steuererklärung kann ich das Nutzungsdauer-Gutachten einreichen?
Hast du deine Steuererklärung noch nicht abgegeben und fällt der Bewertungsstichtag in das betreffende Steuerjahr, kann das Gutachten grundsätzlich noch für diese Erklärung genutzt werden. Liegt bereits ein Steuerbescheid vor, solltest du zunächst klären, ob dieser schon bestandskräftig ist. Im Zweifel empfiehlt sich die Abstimmung mit deinem Steuerberater.
Hast du beispielsweise erst vor Kurzem den Steuerbescheid für 2023 erhalten und wurde das Gutachten mit dem Stichtag 1. Januar 2023 erstellt, solltest du möglichst schnell Kontakt zu deinem Steuerberater aufnehmen. Unter Umständen lässt sich die verkürzte Nutzungsdauer noch nachträglich berücksichtigen.
Wurde hingegen der 1. Januar 2024 als Bewertungsstichtag festgelegt, kannst du das Gutachten bei Abgabe der entsprechenden Steuererklärung gemeinsam mit dem beigefügten Begleitschreiben über deinen Steuerberater beim Finanzamt einreichen.
Handelt es sich um zertifizierte Gutachter:innen?
Ja, unsere Gutachter:innen verfügen über eine anerkannte Zertifizierung durch eine Zertifizierungsstelle, die von der Deutschen Akkreditierungsstelle gemäß DIN EN ISO/IEC 17024 akkreditiert ist.
Ist eine Ortsbesichtigung notwendig?
Wir empfehlen, das Nutzungsdauer-Gutachten inklusive Ortsbesichtigung zu beauftragen. Der Aufpreis beträgt 450,00 € inkl. MwSt. Durch die Besichtigung kann der Sachverständige den Zustand der Immobilie sowie objektspezifische Besonderheiten und mögliche Mängel direkt vor Ort erfassen und so eine fundierte und belastbare Bewertung vornehmen. Zudem erkennen Finanzämter in der Regel nur Gutachten an, die auf einer persönlichen Besichtigung durch einen entsprechend qualifizierten Sachverständigen basieren. Bei einer Beauftragung ohne Ortstermin entfällt außerdem unsere Geld-zurück-Garantie.
So läuft die Ortsbesichtigung ab
1. Beauftragung
Du beauftragst Sprengnetter mit der Durchführung einer Innen- und Außenbesichtigung als Grundlage für dein Nutzungsdauer-Gutachten.
2. Terminabstimmung
Nach Eingang deiner Bestellung setzt sich unser Inhouse-Service-Center telefonisch oder per E-Mail mit dir in Verbindung, um einen Besichtigungstermin zu vereinbaren. Die Besichtigung wird von einem zertifizierten Sachverständigen durchgeführt. Bei Mehrfamilienhäusern wird mindestens eine repräsentative Wohneinheit besichtigt, bei allen anderen Objektarten erfolgt eine Begehung der gesamten Immobilie.
3. Vorbereitung
Damit der Termin reibungslos verläuft, halte bitte die wichtigsten Informationen zu deiner Immobilie bereit. Dazu gehören insbesondere:
- Baujahr
- Wohnfläche
- Angaben zu Modernisierungsmaßnahmen (Zeitpunkt und Umfang)
- Art der Heizungsanlage und eingesetzter Energieträger
Sollten im Einzelfall weitere Unterlagen oder Informationen erforderlich sein, informieren wir dich bereits im Rahmen der Terminvereinbarung.
4. Durchführung der Besichtigung
Die Besichtigung beginnt mit einer Begutachtung des Außenbereichs. Dabei erstellt der Sachverständige mehrere Außenaufnahmen zur Dokumentation des Gebäudes.
Anschließend folgt die Innenbesichtigung. Hierfür wird Zugang zu den relevanten Räumen benötigt. Im Zuge der Begehung werden ebenfalls Fotos angefertigt. Üblicherweise umfasst dies unter anderem Wohnräume, Küche, Badezimmer, Flure sowie Keller- und Dachgeschossbereiche.
5. Erstellung des Gutachtens
Nach Abschluss der Besichtigung werden sämtliche erfassten Objektinformationen und die Bilddokumentation vom Sachverständigen geprüft und sicher an unser System übermittelt. Anschließend kontrollieren unsere qualifizierten Mitarbeitenden die Daten nochmals auf Vollständigkeit und Plausibilität.
Auf Basis dieser Informationen erstellen wir dein Nutzungsdauer-Gutachten. Nach Fertigstellung stellen wir dir das Gutachten zusammen mit den zugrunde liegenden Objektmerkmalen und der Fotodokumentation in deinem persönlichen Portalkonto zur Verfügung. Zugriff auf diese Unterlagen hast ausschließlich du.
Kann das Nutzungsdauer-Gutachten ungültig werden?
Sofern an der Immobilie keine wesentlichen Sanierungs- oder Modernisierungsmaßnahmen durchgeführt wurden, bleibt das Gutachten grundsätzlich gültig und eine Aktualisierung ist nicht erforderlich.
Wie kann das Nutzungsdauer-Gutachten die Rendite verbessern?
Ein Nutzungsdauer-Gutachten kann dazu beitragen, die jährliche Gebäudeabschreibung (AfA) steuerlich zu erhöhen. Dadurch verringert sich der zu versteuernde Überschuss aus den Mieteinnahmen, was zu einer geringeren Steuerbelastung führen kann. Die daraus resultierende Steuerersparnis verbessert die Nettorendite deiner vermieteten Immobilie.
Kann man ein Nutzungsdauer-Gutachten auch erstellen, wenn der Kauf einige Jahre zurückliegt?
Ja, ein Gutachten zum Nachweis einer kürzeren tatsächlichen Nutzungsdauer kann auch mehrere Jahre nach dem Erwerb einer Immobilie erstellt werden. Entscheidend ist nicht der Kaufzeitpunkt, sondern ob die tatsächliche Restnutzungsdauer von der gesetzlich unterstellten Nutzungsdauer abweicht.
Wofür dient das Gutachten?
Das Gutachten ermittelt die voraussichtlich verbleibende Nutzungsdauer der Immobilie. Ergibt sich dabei eine kürzere Nutzungsdauer als gesetzlich vorgesehen, kann dies zu einer höheren jährlichen Abschreibung (AfA) führen.
Welche steuerlichen Vorteile ergeben sich?
Eine verkürzte Nutzungsdauer ermöglicht eine höhere steuerliche Abschreibung. Dadurch reduziert sich der zu versteuernde Überschuss aus den Mieteinnahmen und die Steuerbelastung kann sinken.
Ist eine rückwirkende Berücksichtigung möglich?
Das Gutachten kann grundsätzlich für das letzte noch offene Veranlagungsjahr genutzt werden, sofern der gewählte Bewertungsstichtag in dieses Jahr fällt. Eine nachträgliche Anwendung auf bereits abgeschlossene und nicht mehr änderbare Steuerjahre ist in der Regel nicht möglich.
Welche Anforderungen muss das Gutachten erfüllen?
Damit das Finanzamt die verkürzte Nutzungsdauer anerkennt, sollte das Gutachten von einem öffentlich bestellten und vereidigten oder nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen erstellt werden. Zudem muss es die Vorgaben des Bundesministeriums der Finanzen erfüllen und die Gründe für die verkürzte Nutzungsdauer nachvollziehbar dokumentieren.
Wann sollte das Gutachten erstellt werden?
Sobald Anhaltspunkte dafür bestehen, dass die tatsächliche Nutzungsdauer geringer ist als die gesetzlich angesetzte, empfiehlt sich eine zeitnahe Erstellung. So können mögliche steuerliche Vorteile möglichst früh genutzt werden.
Da die steuerliche Ausgangssituation individuell unterschiedlich ist, empfiehlt es sich, die Verwendung des Gutachtens mit einem Steuerberater abzustimmen.
Bleibt die im Gutachten ermittelte neue, erhöhte Abschreibung gültig, wenn danach eine Modernisierung erfolgt?
Ja, grundsätzlich bleibt eine auf Basis eines Nutzungsdauer-Gutachtens erhöhte Abschreibung auch dann bestehen, wenn die Immobilie später modernisiert wird.
Ausgangssituation
Mit einem Nutzungsdauer-Gutachten wird die tatsächliche verbleibende Nutzungsdauer einer Immobilie ermittelt. Fällt diese kürzer aus als die gesetzlich unterstellte Nutzungsdauer, kann eine entsprechend höhere jährliche Abschreibung (AfA) steuerlich geltend gemacht werden.
Auswirkungen einer Modernisierung
Werden nachträglich Modernisierungsmaßnahmen durchgeführt, kann sich dadurch die tatsächliche Nutzungsdauer der Immobilie verlängern. Gleichzeitig erhöhen solche Maßnahmen häufig den Wert und die Qualität des Gebäudes.
Einfluss auf die Abschreibung
Eine Modernisierung führt jedoch nicht automatisch dazu, dass die bereits anerkannte Abschreibung angepasst wird. Nach Auffassung der Finanzverwaltung wird es aus Vereinfachungsgründen in der Regel nicht beanstandet, wenn die AfA weiterhin mit dem bislang angewandten Abschreibungssatz vorgenommen wird. Je nach Art und Umfang der Modernisierung kann jedoch eine erneute steuerliche Bewertung oder in Einzelfällen auch ein neues Gutachten sinnvoll oder erforderlich sein.
Da die steuerliche Behandlung von Modernisierungsmaßnahmen von den jeweiligen Umständen abhängt, empfiehlt es sich, die individuelle Situation mit einem Steuerberater oder einem Fachanwalt für Steuerrecht abzustimmen.
Hängt die Abschreibung vom Zeitpunkt des Erwerbs oder des Baujahrs ab?
Die steuerliche Abschreibung einer Immobilie beginnt grundsätzlich mit dem vertraglich vereinbarten Übergang von Besitz, Nutzen und Lasten. Welche gesetzliche Nutzungsdauer anzusetzen ist, richtet sich bei Wohnimmobilien nach dem Zeitpunkt der Fertigstellung des Gebäudes.
Bei Erbschaft einer vermieteten Immobilie, also ohne Anschaffungskosten: Wie kann ich abschreiben?
Wird eine Immobilie vererbt, übernimmt der Erbe die steuerliche Abschreibung grundsätzlich auf Basis der ursprünglichen Anschaffungs- oder Herstellungskosten des Erblassers. Welche Abschreibung noch möglich ist, hängt vom jeweiligen Einzelfall ab – insbesondere davon, wie lange sich die Immobilie bereits im Eigentum des Erblassers befand und welcher Teil des Abschreibungsvolumens noch nicht ausgeschöpft wurde.

Partnerprogramm
Partner werden & profitieren – Sprengnetter Nutzungsdauer-Partnerprogramm
Kontakt
Sprengnetter Property Valuation Finance GmbH
Sprengnetter-Campus 1
53474 Bad Neuenahr-Ahrweiler